Mengelola Risiko Hukum Perusahaan: Perspektif Praktis untuk Direksi dan Manajemen
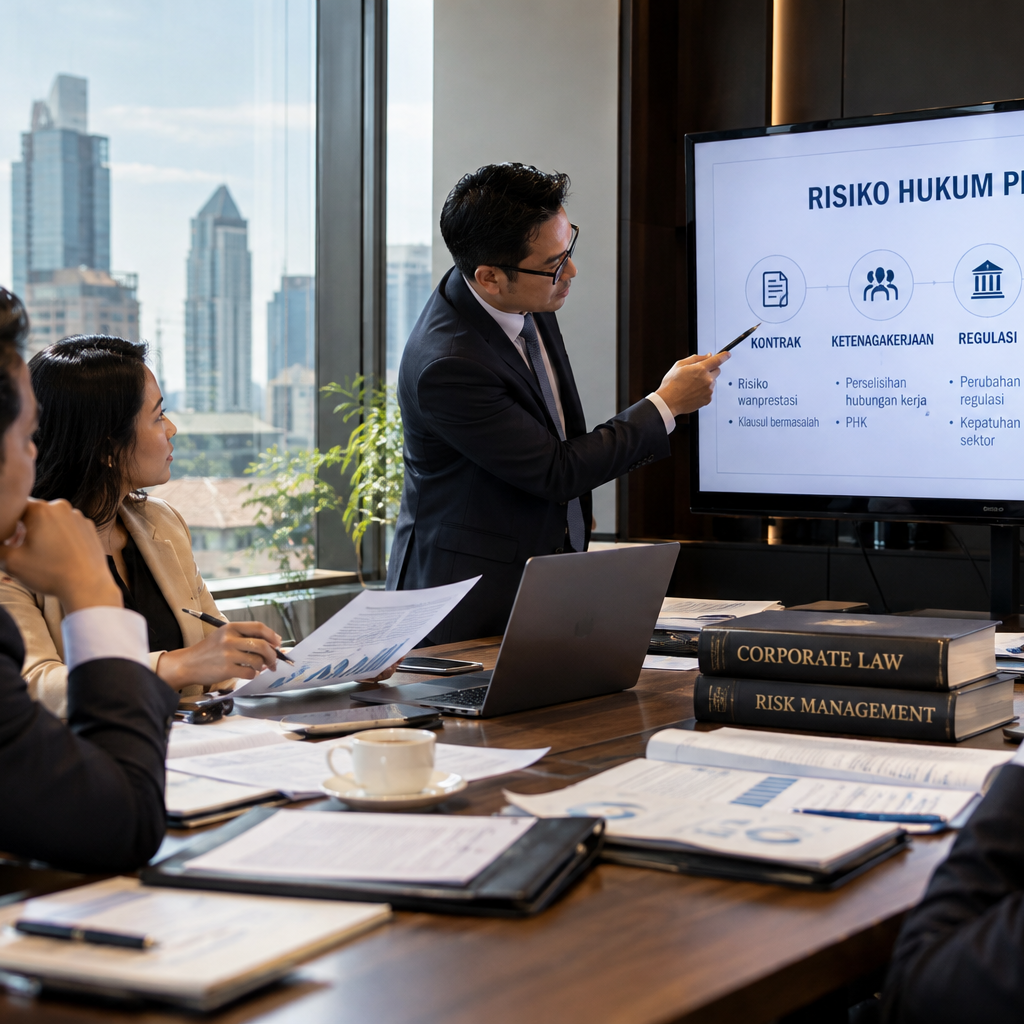
Setiap keputusan bisnis membawa konsekuensi. Sebagian konsekuensi terlihat sejak awal, sementara sebagian lainnya baru muncul ketika sebuah keputusan telah berjalan, hubungan bisnis berubah, atau keadaan tidak lagi sesuai dengan yang direncanakan.
Risiko hukum perusahaan juga tidak selalu hadir dalam bentuk sengketa. Banyak persoalan justru berawal dari keputusan yang tampak sederhana: siapa yang memiliki kewenangan, persetujuan apa yang diperlukan, bagaimana suatu transaksi disusun, atau apakah kewajiban regulasi telah dipahami dan dipenuhi.
Perspektif hukum yang tepat membantu manajemen melihat persoalan tersebut lebih awal. Pertanyaan yang relevan bukan hanya apakah suatu tindakan diperbolehkan, melainkan juga apa konsekuensinya, siapa yang menanggung risikonya, dan bagaimana risiko tersebut dapat dikelola sebelum berkembang menjadi persoalan yang lebih besar.
Tata kelola korporasi menjadi salah satu fondasi penting dalam proses tersebut. Direksi, Dewan Komisaris, dan pemegang saham memiliki fungsi serta kewenangan yang berbeda dalam struktur Perseroan Terbatas. UU No. 40 Tahun 2007 tentang Perseroan Terbatas, beserta perubahan dan ketentuan terkait, mengatur berbagai aspek mengenai organ perseroan, RUPS, kewenangan Direksi dan Dewan Komisaris, serta tindakan korporasi.
Keputusan yang tepat membutuhkan dasar kewenangan yang jelas. Persetujuan yang diperlukan perlu diperoleh melalui proses yang sesuai. Dokumentasi keputusan perlu disusun secara tertib dan dapat ditelusuri. Tata kelola yang baik akhirnya bukan sekadar persoalan memenuhi formalitas administratif. Tata kelola menciptakan proses pengambilan keputusan yang jelas dan memberikan dasar pertanggungjawaban ketika suatu tindakan perusahaan kelak dipertanyakan.
Pertimbangan serupa berlaku pada setiap hubungan komersial. Kerja sama bisnis, pengadaan, distribusi, pembiayaan, investasi, maupun transaksi dengan pihak ketiga selalu membawa risiko yang perlu dipahami sejak awal. Nilai transaksi memang penting, tetapi pemahaman mengenai pembagian risiko sering kali jauh lebih menentukan bagi keberlanjutan hubungan bisnis.
Keterlambatan pembayaran dapat menimbulkan konsekuensi. Kegagalan memenuhi kewajiban dapat berkembang menjadi wanprestasi. Perubahan keadaan dapat memengaruhi pelaksanaan kontrak. Pengakhiran hubungan bisnis dapat menimbulkan kewajiban yang sebelumnya tidak diperhitungkan.
Pendekatan risk allocation membantu perusahaan menentukan posisi yang lebih terukur. Risiko tertentu mungkin dapat diterima sebagai bagian dari kegiatan usaha. Risiko lainnya dapat dialihkan melalui pengaturan kontraktual yang tepat. Risiko tertentu bahkan lebih baik dicegah sebelum transaksi dimulai.
Kepatuhan terhadap regulasi membutuhkan perhatian yang sama. Perusahaan beroperasi di tengah lingkungan hukum yang terus berkembang, dengan kewajiban yang dapat berbeda sesuai karakteristik dan sektor usahanya. Perizinan, perpajakan, ketenagakerjaan, perlindungan konsumen, persaingan usaha, perlindungan data pribadi, serta ketentuan sektoral merupakan beberapa area yang dapat memengaruhi kegiatan perusahaan.
UU No. 27 Tahun 2022 tentang Pelindungan Data Pribadi memberikan kerangka hukum mengenai pemrosesan data pribadi, hak subjek data, kewajiban pengendali dan prosesor data, transfer data pribadi, serta sanksi atas pelanggaran tertentu. Regulasi sektoral juga dapat menetapkan kewajiban manajemen risiko yang lebih spesifik. OJK, misalnya, menerapkan kerangka manajemen risiko bagi berbagai lembaga yang berada dalam lingkup pengawasannya sesuai karakteristik kegiatan dan profil risikonya.
Compliance yang efektif membutuhkan pendekatan yang berkelanjutan. Regulatory mapping, pemantauan perubahan aturan, pembaruan kebijakan internal, serta evaluasi penerapan menjadi bagian penting dari upaya menjaga perusahaan tetap berada dalam koridor hukum yang relevan.
Kontrak kemudian menjadi salah satu instrumen utama untuk menerjemahkan pemahaman tersebut ke dalam hubungan bisnis. Kontrak yang baik tidak hanya perlu terlihat lengkap ketika ditandatangani. Kontrak harus mampu memberikan kejelasan ketika hubungan bisnis menghadapi perubahan, perbedaan kepentingan, keterlambatan, kegagalan pelaksanaan, atau bahkan penghentian kerja sama.
Ruang lingkup pekerjaan, hak dan kewajiban para pihak, mekanisme pembayaran, standar kinerja, representasi dan jaminan, kerahasiaan, perlindungan data, keadaan kahar, pembatasan tanggung jawab, terminasi, penyelesaian sengketa, serta hukum yang berlaku perlu dirumuskan dengan mempertimbangkan kebutuhan dan risiko transaksi.
Pasal 1320 KUHPerdata menetapkan syarat sahnya perjanjian. Pasal 1338 KUHPerdata pada prinsipnya menegaskan kekuatan mengikat perjanjian yang dibuat secara sah serta kewajiban untuk melaksanakannya dengan itikad baik. Legal review memiliki arti penting pada tahap ini. Penelaahan kontrak bukan sekadar memperbaiki pilihan kata atau memastikan kelengkapan klausul. Proses tersebut memberikan kesempatan bagi perusahaan untuk memahami konsekuensi dari komitmen yang akan diambil sebelum ikatan hukum terbentuk.
Perspektif hukum yang baik pada akhirnya tidak bertujuan menjauhkan perusahaan dari risiko. Aktivitas bisnis memang selalu mengandung risiko. Tujuan yang lebih relevan adalah membantu manajemen memahami risiko tersebut secara proporsional, menentukan batas yang dapat diterima, serta mengambil langkah pengendalian yang tepat.
Legal risk management menempatkan hukum lebih dekat dengan proses pengambilan keputusan bisnis. Hukum tidak hanya berfungsi ketika persoalan telah muncul. Hukum juga memiliki peran penting ketika perusahaan sedang menentukan langkah berikutnya.
Keputusan bisnis yang kuat bukanlah keputusan yang sepenuhnya bebas dari risiko. Keputusan yang kuat adalah keputusan yang diambil dengan kejelasan mengenai kewenangan, pemahaman terhadap konsekuensi, ketepatan dalam mengalokasikan risiko, serta kesiapan untuk mengelolanya sejak awal.
Leave A Comment